Os Axiomas de Zurique, de Max Gunther: resumo dos 12 axiomas
 por João Bêrnardino·
· 12 min de leitura
- Livro
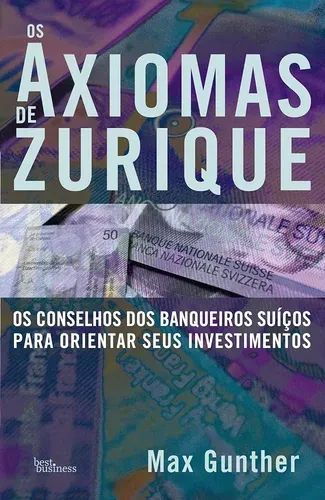
- Os Axiomas de Zurique: os conselhos dos banqueiros suíços para orientar seus investimentos
- Autor
- Max Gunther
- Editora
- Best Business (Record)
- Pra quem
- Quem já investe e quer pensar risco
Os Axiomas de Zurique é o livro em que Max Gunther reúne as regras de risco que aprendeu com o pai, um banqueiro suíço em Nova York. A tese: quem quer sair da média precisa apostar, e apostar bem é uma disciplina de 12 axiomas, contra a maior parte do conselho financeiro convencional. Aqui está o resumo dos 12 axiomas maiores, as lições, o que a pesquisa diz sobre especulação de pessoa física e pra quem o livro serve.
Os Axiomas de Zurique é um livro de investimentos que começa dizendo que não é pra todo mundo. Gunther avisa logo na introdução: se você é contra correr risco por princípio, vai achar pouca coisa útil aqui. É um manual de especulação, escrito com humor, que contraria de propósito o conselho financeiro tradicional. Por isso mesmo vale ser lido com a pesquisa do lado.
Quem é Max Gunther
Max Gunther nasceu na Inglaterra em 1927 e morreu em 1998. Formou-se em Princeton em 1949, trabalhou na Business Week entre 1951 e 1955 e depois foi editor colaborador da Time. Escreveu também pra revistas como Playboy e Reader's Digest e publicou 26 livros, entre eles O Fator Sorte.
O pai dele, Franz Heinrich Gunther, chamado de Frank Henry nos Estados Unidos, era um banqueiro suíço nascido em Zurique que dirigiu a filial de Nova York da Schweizer Bankverein, a Swiss Bank Corporation. Segundo Gunther, a expressão Axiomas de Zurique nasceu num grupo informal de suíços que operavam ações e mercadorias em Wall Street depois da Segunda Guerra, e o pai foi um dos fundadores. O livro saiu nos Estados Unidos em 1985 como The Zurich Axioms. No Brasil, a edição é da Best Business, selo do Grupo Editorial Record, com tradução de Isaac Piltcher.
A ideia central
A tese é dita sem rodeio: ninguém fica rico com salário, e quem quer sair da média precisa apostar. Pra Gunther, a ética do trabalho que manda evitar risco condena a pessoa a uma vida segura e sem saída. O livro trata de apostas no sentido amplo: ações, mercadorias, imóveis, arte, negócios e até cassino.
A segunda ideia é o que separa o livro de um elogio à imprudência: apostar bem é uma disciplina, e os suíços são o exemplo de povo que enfrenta o risco de frente em vez de fugir dele. Um país pequeno, sem litoral e pobre em recursos virou um dos mais ricos do mundo, diz Gunther, porque os suíços são especuladores cautelosos. A disciplina tem 12 axiomas maiores e 16 menores, e muitos deles contrariam os clichês da indústria de aconselhamento financeiro.
Resumo dos 12 axiomas maiores
O livro tem uma introdução e 12 capítulos, um para cada Grande Axioma. Os títulos abaixo são os exatos do sumário da edição brasileira. Os 16 axiomas menores aparecem dentro dos capítulos, como desdobramentos dos maiores.
Introdução · O que são e como foram criados
Gunther apresenta a Suíça como quebra-cabeça: sem litoral, sem petróleo, sem carvão, e mesmo assim entre os países mais ricos do mundo. A explicação, diz ele, é que os suíços são os investidores, especuladores e jogadores mais espertos do mundo. Conta a história do pai, do grupo de Wall Street e das conversas em que o pai reclamava que a escola não ensinava a especular. A frase que o pai queria na lápide resume o livro: ele apostou e ganhou.
O 1º Grande Axioma: do risco
Preocupação não é doença, é sinal de que você está jogando. Se você nunca se preocupa com o que investiu, está arriscando pouco demais pra mudar de vida. Daqui saem dois axiomas menores polêmicos: só aposte o que valer a pena, ou seja, apostas pequenas demais não mudam nada, e resista à tentação de diversificar demais, porque espalhar o dinheiro em muitas posições pequenas dilui os ganhos e multiplica o que é preciso acompanhar.
O 2º Grande Axioma: da ganância
Realize o lucro sempre cedo demais. A ganância faz a pessoa esperar o topo, e o topo só é visível depois que passou. Gunther manda decidir antes de entrar quanto você quer ganhar com a operação e sair quando chegar lá, sem olhar pra trás. Se o preço continuar subindo depois, paciência. A regra troca o ganho máximo pela chance de realmente embolsar o ganho.
O 3º Grande Axioma: da esperança
Quando o navio começar a afundar, não reze: abandone. A esperança é o que prende o investidor a uma posição perdedora, esperando voltar ao preço de compra. O axioma menor que acompanha pede aceitar pequenas perdas como parte do jogo. É o capítulo mais sólido do livro: cortar a perda cedo protege o capital pra próxima aposta.
O 4º Grande Axioma: das previsões
O comportamento humano não é previsível, e quem diz conhecer o futuro merece desconfiança. Economistas, analistas, gurus de mercado e consultores erram com frequência, e quem acerta uma vez não tem como provar que acertará de novo. A conclusão prática: monte a posição de forma que você consiga reagir ao que acontecer, em vez de apostar que alguém sabe o que vai acontecer.
O 5º Grande Axioma: dos padrões
O caos não é perigoso até começar a parecer ordenado. O cérebro humano enxerga padrões onde só há acaso, e o investidor que acredita ter achado a regra do mercado passa a apostar alto nela. Os axiomas menores deste capítulo são alertas contra a armadilha do historiador, a ilusão do grafista, a confusão entre correlação e causa e a falácia do jogador, que acha que depois de muitas caras vem coroa.
O 6º Grande Axioma: da mobilidade
Evite criar raízes, porque elas impedem o movimento. Apego a uma ação, a um setor, a uma cidade ou a um negócio faz a pessoa ficar quando deveria sair. Os axiomas menores mandam não se prender por lealdade ou nostalgia e nunca hesitar em largar uma aposta quando aparecer outra mais atraente. É o capítulo que mais conversa com a carreira, não só com investimento.
O 7º Grande Axioma: da intuição
Só se pode confiar num palpite que possa ser explicado. Gunther não descarta a intuição: trata o palpite como informação acumulada que a mente processou sem você perceber. Mas pede um teste. Se você consegue apontar de onde vem a sensação, ela pode valer. Se não consegue, provavelmente é desejo, e o axioma menor que acompanha é justamente nunca confundir palpite com esperança.
O 8º Grande Axioma: da religião e do ocultismo
É improvável que o plano de Deus pro universo inclua deixar você rico. O capítulo é sobre astrologia, numerologia, superstição e qualquer crença de que forças ocultas vão guiar suas apostas. Gunther é bem-humorado: se a astrologia funcionasse, todos os astrólogos seriam ricos. A superstição não precisa ser exorcizada, diz ele, desde que fique no lugar dela e não decida por você.
O 9º Grande Axioma: do otimismo e do pessimismo
Otimismo é esperar o melhor. Confiança é saber como você vai lidar com o pior. O axioma pede nunca entrar numa aposta só porque se sente otimista: antes, é preciso ter um plano pra quando der errado. O axioma menor deste capítulo manda desconfiar das médias, porque estatística de longo prazo não diz nada sobre o que vai acontecer com a sua aposta específica.
O 10º Grande Axioma: do consenso
Fuja da opinião da maioria, porque ela provavelmente está errada. Quando todo mundo já comprou, sobra pouca gente pra comprar depois de você e empurrar o preço pra cima. Gunther pede nunca entrar numa especulação da moda e lembra que o melhor momento de comprar costuma ser quando ninguém quer. É o axioma do investidor contrário, décadas antes de o termo virar moda.
O 11º Grande Axioma: da teimosia
Se não deu certo da primeira vez, esqueça. Insistir numa aposta que falhou, tentando recuperar o prejuízo, é a forma mais rápida de transformar uma perda pequena numa grande. O alvo principal é a prática de comprar mais de um ativo que caiu pra baixar o preço médio, que Gunther vê como teimosia disfarçada de estratégia. A lição complementa o terceiro axioma.
O 12º Grande Axioma: do planejamento
Planos de longo prazo criam a crença perigosa de que o futuro está sob controle. Gunther não manda viver sem plano, mas manda nunca levar muito a sério o próprio plano de longo prazo, nem o de ninguém. A rigidez de quem segue o roteiro mesmo quando o mundo mudou é, pra ele, outra forma de fechar os olhos para o risco.
As 7 lições que ficam
- Corte a perda cedo. O terceiro axioma é o mais defensável do livro e protege o capital pra próxima aposta.
- Decida a saída antes de entrar. Meta de ganho e limite de perda definidos com a cabeça fria.
- Desconfie de quem prevê o futuro. Monte posições que aguentem cenários que ninguém previu.
- Acaso parece padrão. Gráfico bonito e sequência de acertos não provam que existe regra.
- Lealdade não é estratégia. Apego a ativo, setor ou empresa atrasa a saída.
- Separe palpite de desejo. Intuição só vale quando você consegue dizer de onde ela vem.
- Confiança é plano pro pior. Otimismo sem plano B é só torcida.
Críticas e o que a pesquisa diz sobre especular
A crítica mais séria é que o livro empurra o leitor comum pra um jogo em que a pessoa física costuma perder. O estudo mais citado é o de Brad Barber e Terrance Odean, publicado no Journal of Finance em 2000, com 66.465 famílias numa corretora americana entre 1991 e 1996: as que mais negociavam tiveram retorno anual de 11,4%, contra 17,9% do mercado. No Brasil, Fernando Chague, Rodrigo De-Losso e Bruno Giovannetti acompanharam quem começou a fazer day trade em minicontratos de índice entre 2013 e 2015. Dos que persistiram por mais de 300 pregões, 97% perderam dinheiro, e só 1,1% ganhou mais que um salário mínimo. Gunther não defende day trade, mas o espírito de apostar concentrado e girar posições é o mesmo que esses dados condenam.
O segundo ponto é a diversificação. O axioma menor que manda resistir a diversificar vai contra o consenso da teoria de carteiras, e a lógica do livro só funciona para quem já tem a maior parte do patrimônio protegida e especula com uma fatia. Gunther não deixa essa condição clara o bastante.
Há também uma contradição interessante com as finanças comportamentais. O terceiro axioma, cortar perdas, combate o que Hersh Shefrin e Meir Statman chamaram em 1985 de efeito disposição, a tendência de segurar perdedoras demais. Mas o segundo axioma, realizar o lucro cedo, reforça a outra metade do mesmo viés: vender as vencedoras cedo demais. Odean mostrou em 1998 que as ações que os investidores vendiam com lucro tendiam a ir melhor depois do que as perdedoras que eles mantinham.
Por fim, o próprio método. O livro é baseado em histórias do pai e de conhecidos, sem dados. Os exemplos de quem ganhou ilustram bem, mas não provam, e Gunther, que tanto alerta contra padrões ilusórios, monta a filosofia em cima de casos escolhidos.
Pra quem é e pra quem não é
Pra quem é: quem já tem reserva de emergência e carteira de longo prazo montadas e quer pensar melhor a parte especulativa, empresário que decide apostas de negócio e qualquer pessoa interessada na psicologia do risco. Os capítulos de previsões, padrões, intuição e consenso servem pra qualquer decisão sob incerteza.
Pra quem não é: quem está começando a investir. Pra esse leitor, os conselhos de concentrar apostas e evitar diversificação podem fazer estrago. Também não é pra quem quer método técnico, com números, gráficos ou estratégia de carteira.
Vale a pena ler?
Vale como livro sobre a cabeça de quem arrisca, não como manual de investimento. É curto, bem escrito e tem pelo menos cinco ideias que valem pra vida toda: cortar a perda, decidir a saída antes, desconfiar de previsões, não ver padrão no acaso e separar palpite de desejo.
Mas a tese central, de que o caminho pra enriquecer é especular, não resiste aos dados sobre pessoa física. Eu leria Os Axiomas de Zurique depois de ter uma base sólida e trataria o livro como um conjunto de freios pra parte da carteira que você aceita perder.
Minha nota: 3 de 5 pra quem já investe, tem a base protegida e quer pensar melhor o risco.
Os Axiomas de Zurique, edição Best Business (Record)
Quem já investe e quer pensar risco: este é o livro.
Comprar o livroLink de parceiro: eu ganho uma comissão e você paga o mesmo.Perguntas frequentes
Quais são os 12 axiomas de Zurique?
Os 12 Grandes Axiomas são, na ordem do livro: do risco, da ganância, da esperança, das previsões, dos padrões, da mobilidade, da intuição, da religião e do ocultismo, do otimismo e do pessimismo, do consenso, da teimosia e do planejamento. Além deles, o livro traz 16 axiomas menores.
Qual o resumo de Os Axiomas de Zurique?
Max Gunther reúne as regras de risco que aprendeu com o pai, banqueiro suíço em Nova York. A tese é que ninguém enriquece com salário e que apostar bem exige disciplina: cortar perdas, realizar lucros cedo, desconfiar de previsões e fugir da opinião da maioria.
Quem é Max Gunther?
Um jornalista e escritor anglo-americano, nascido em 1927 e morto em 1998, formado em Princeton, que trabalhou na Business Week e na Time. Escreveu 26 livros, entre eles Os Axiomas de Zurique e O Fator Sorte.
Os Axiomas de Zurique tem em PDF grátis?
A versão legal é o livro físico ou o e-book vendido nas lojas oficiais. PDF gratuito costuma ser cópia sem autorização do Grupo Editorial Record.
Os Axiomas de Zurique é bom?
É bom como livro sobre psicologia do risco, curto e bem escrito. Como manual de investimento pra iniciante, é arriscado, porque desaconselha diversificar e incentiva especular, algo que a pesquisa mostra dar errado para a maioria das pessoas físicas.
Quantas páginas tem Os Axiomas de Zurique?
O e-book da edição brasileira tem cerca de 220 páginas, divididas em introdução e 12 capítulos curtos. É leitura de poucos dias.
Os Axiomas de Zurique vale a pena?
Vale pra quem já investe e quer pensar melhor o risco da parte especulativa da carteira. Não é o primeiro livro de investimentos que eu daria a alguém.
Fontes
Ver as 7 fontes
- Gunther, Max. The Zurich Axioms. Estados Unidos, 1985.
- Gunther, Max. Os Axiomas de Zurique. Tradução de Isaac Piltcher. Rio de Janeiro: Best Business/Grupo Editorial Record. Prévia e sumário no Google Livros
- Max Gunther, biografia: Wikipedia
- Barber, Brad; Odean, Terrance. Trading Is Hazardous to Your Wealth. Journal of Finance, 2000. Registro no RePEc
- Chague, Fernando; De-Losso, Rodrigo; Giovannetti, Bruno. Day Trading for a Living? Repositório da FGV
- Shefrin, Hersh; Statman, Meir. The Disposition to Sell Winners Too Early and Ride Losers Too Long. Journal of Finance, 1985.
- Odean, Terrance. Are Investors Reluctant to Realize Their Losses? Journal of Finance, 1998.